“퇴직금 들어왔는데, 그냥 통장으로 빼면 안 되나요?”
퇴직하면 수십 년 일한 대가가 한 번에 들어옵니다.
그런데 이 돈을 어떻게 꺼내느냐에 따라 내는 세금이 달라집니다.
같은 퇴직금이라도 일시금으로 받으면 퇴직소득세를 전부 내고,
IRP에 두고 연금으로 받으면 세금이 30% 이상 줄어듭니다.
오늘은 퇴직금을 IRP로 받아 연금으로 쓰는 방법과,
2026년부터 달라진 감면율, 꼭 지켜야 할 한도를 정리해 보겠습니다.
👉 함께 보면 좋은 글: 국민연금 조기수령 vs 연기연금|언제 받는 게 유리할까
퇴직금을 받는 두 가지 방법
일시금으로 받기
퇴직소득세를 전부 떼고 남은 금액을 한 번에 받습니다.
IRP(개인형 퇴직연금)로 받기
퇴직금을 IRP 계좌로 옮기면 그 시점에는 세금을 떼지 않습니다.
세금은 나중에 실제로 돈을 꺼낼 때 내는데, 이것을 ‘과세이연’이라고 합니다.
💡 55세 미만이고 퇴직금이 300만 원을 넘으면
퇴직금은 원칙적으로 본인 명의 IRP 계좌로 이전됩니다.
이때 IRP를 바로 해지해서 꺼내면 감면 없이 퇴직소득세를 전부 내게 됩니다.

IRP에서 연금으로 받으면 세금이 얼마나 줄까
IRP에 옮긴 퇴직금을 55세 이후 연금으로 받으면,
원래 내야 할 퇴직소득세에서 일정 비율을 깎아 줍니다.
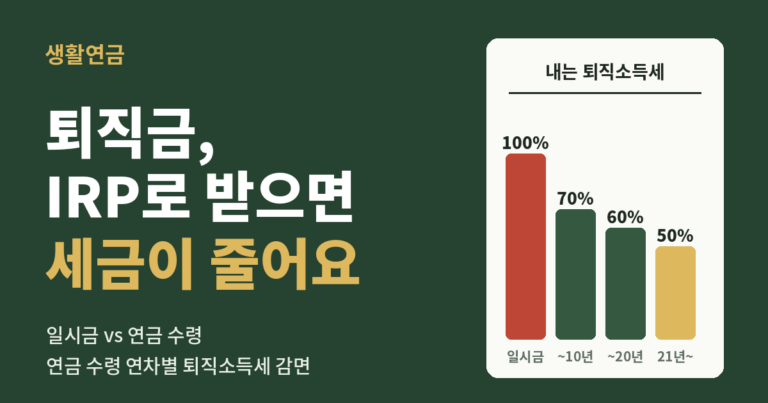
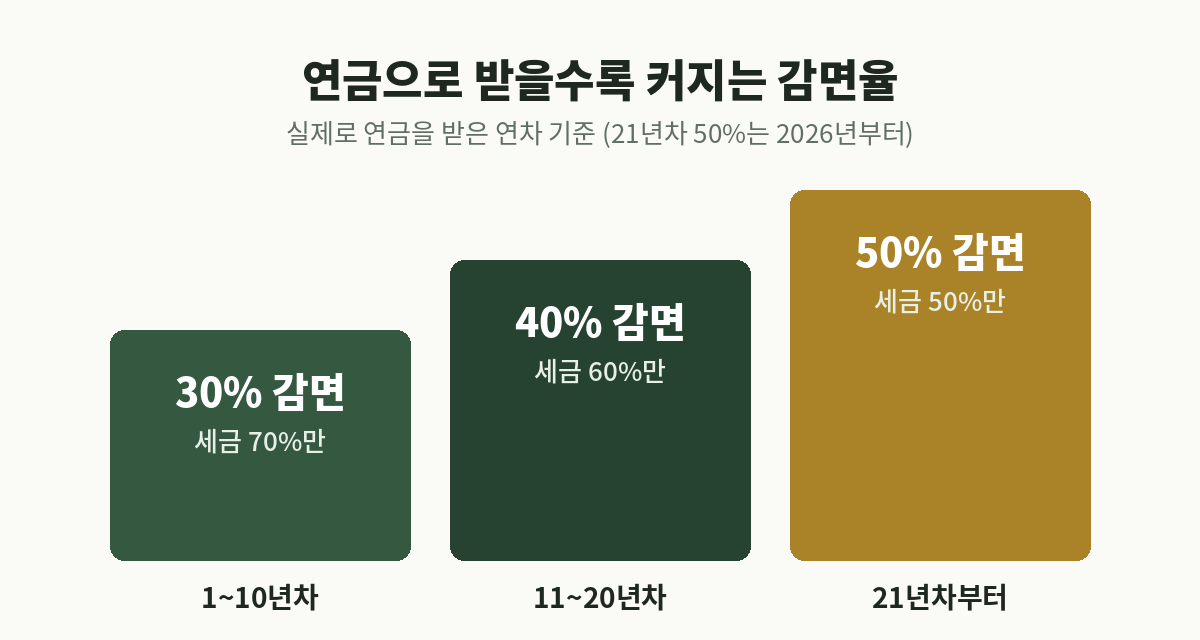
감면율은 실제로 연금을 받은 연차에 따라 올라갑니다.
| 연금 수령 연차 | 내는 세금 | 감면율 |
|---|---|---|
| 1~10년차 | 퇴직소득세의 70% | 30% |
| 11~20년차 | 퇴직소득세의 60% | 40% |
| 21년차부터 | 퇴직소득세의 50% | 50% |
21년차 이후 50% 감면은 2026년 1월부터 새로 생긴 구간입니다.
예를 들어 원래 퇴직소득세가 1,000만 원이라면,
10년 안에 연금으로 나눠 받을 경우 700만 원만 내는 셈입니다.
운용수익에도 혜택이 있습니다
IRP 안에서 불어난 수익도 꺼낼 때까지 세금이 미뤄지고,
연금으로 받으면 나이에 따라 3.3~5.5%의 낮은 연금소득세가 붙습니다.
연금으로 받으려면 이것만 확인하세요
55세 이후
IRP 연금은 만 55세부터 받을 수 있습니다.
퇴직금이 들어간 IRP는 ‘가입 후 5년’ 요건이 적용되지 않아서,
54세에 IRP를 처음 만들었더라도 55세부터 연금으로 받을 수 있습니다.
연금수령한도 지키기
감면을 받으면서 1년에 꺼낼 수 있는 금액에는 한도가 있습니다.
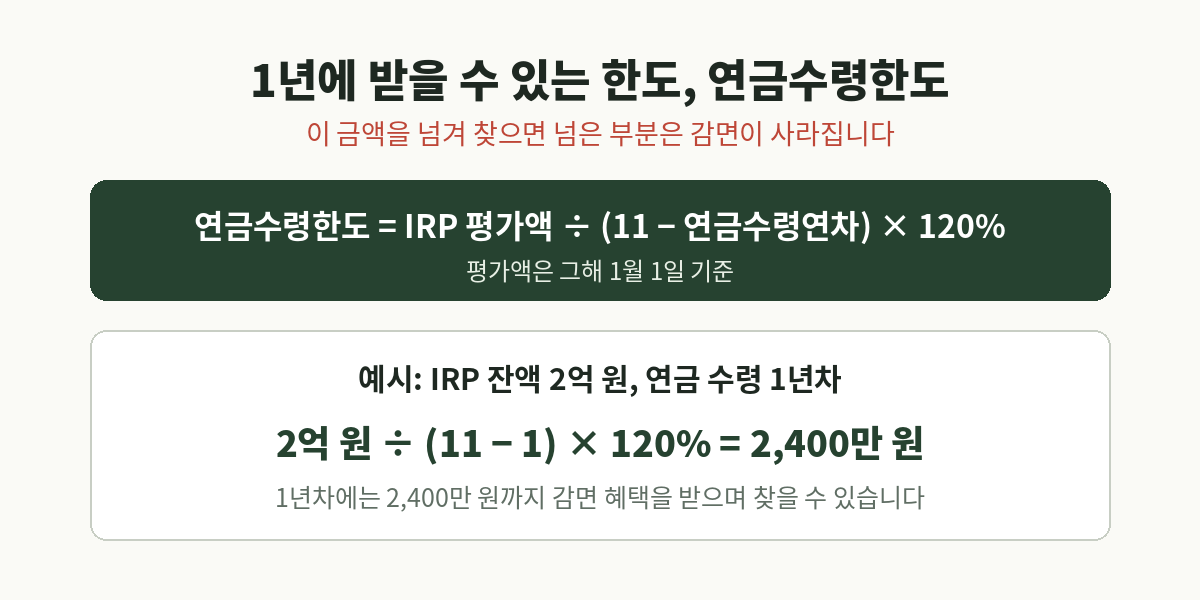
⚠️ 한도를 넘겨 꺼낸 금액은 ‘연금외수령’으로 처리됩니다.
넘은 부분 중 퇴직금은 감면 없이 퇴직소득세가 전부 붙으니,
목돈이 필요해도 한도 안에서 계획하는 것이 좋습니다.
세금과 건강보험료, 같이 보면 좋은 점
1,500만 원 기준
사적연금이 1년에 1,500만 원을 넘으면 종합과세 또는 16.5% 분리과세 중 골라야 한다는 규정이 있습니다.
다만 이 기준은 세액공제 받은 납입금과 운용수익에서 나온 연금에 해당하고,
퇴직금에서 나온 연금은 금액과 관계없이 종합소득에 합산되지 않습니다.
건강보험료
IRP·연금저축 같은 사적연금은 현재 건강보험 피부양자 소득 기준과
지역가입자 보험료 계산에 들어가지 않습니다.
국민연금 같은 공적연금과 다른 점이라, 은퇴 후 현금흐름을 짤 때 함께 고려해 보세요.
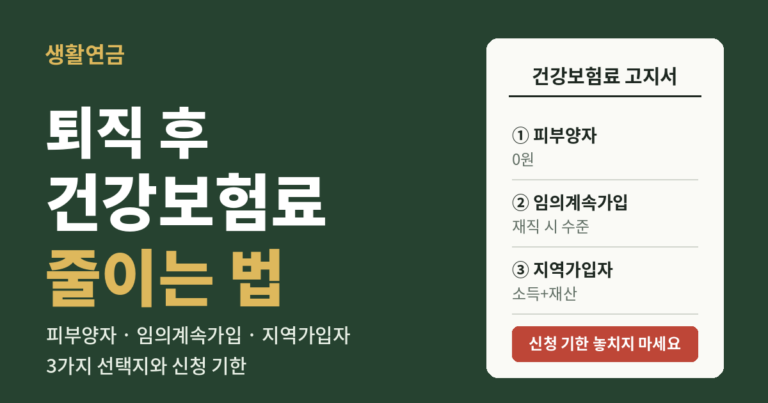
👉 피부양자 기준이 궁금하다면: 퇴직 후 건강보험료 줄이는 법|3가지 선택지와 신청 기한
퇴직 전에 해두면 좋은 3가지
1. IRP 계좌 미리 만들기
퇴직금을 받을 IRP 계좌를 퇴직 전에 열어 두면 이전이 수월합니다.
2. 당장 쓸 돈과 연금으로 둘 돈 나누기
목돈이 꼭 필요하다면 일부만 일시금으로 받고,
나머지를 IRP에 남겨 연금으로 받는 방법도 있습니다.
3. 수령 기간은 길게
연차가 쌓일수록 감면율이 올라가기 때문에,
급하지 않다면 수령 기간을 길게 잡는 편이 세금 면에서 유리합니다.
마무리
퇴직금은 한 번 꺼내면 되돌릴 수 없는 돈입니다.
IRP에 두고 연금으로 받으면 세금은 줄고, 국민연금이 나오기 전 빈틈도 메울 수 있습니다.
퇴직이 가까워졌다면 거래 금융회사에서 내 퇴직소득세가 얼마인지부터 확인해 보세요.
※ 이 글은 2026년 9월 기준 세법과 금융회사 안내를 바탕으로 한 일반 정보입니다.
실제 세금은 근속연수, 퇴직금 규모, 수령 방법에 따라 다르니 금융회사나 세무 전문가와 확인하세요.
아끼고, 고르고, 준비하면 생활도 연금이 됩니다.