50대가 되어 국민연금 예상 수령액을 처음 조회해 보면 생각보다 적은 금액에 놀라는 분이 많습니다. 실직, 사업 중단, 육아나 간병으로 보험료를 내지 못한 기간이 그대로 빈칸으로 남아 있기 때문입니다.
이 빈칸을 지금 채워 넣는 제도가 국민연금 추납(추후납부)입니다. 2026년부터 보험료율이 올라 계산법도 조금 달라졌으니, 신청 전에 꼭 확인할 내용을 순서대로 정리했습니다.
국민연금 추납이란
국민연금 추납은 보험료를 내지 못한 기간의 보험료를 나중에 납부해 가입기간으로 인정받는 제도입니다. 국민연금은 가입기간이 길수록 연금액이 늘어나고, 노령연금을 받으려면 최소 10년(120개월)을 채워야 하기 때문에 가입기간을 늘리는 효과가 큽니다.
추납으로 인정받을 수 있는 기간은 최대 119개월(약 10년)입니다. 대상 기간이 그보다 길어도 119개월까지만 신청할 수 있고, 전체가 아닌 일부만 골라서 신청하는 것도 가능합니다.
추납 대상, 내가 해당될까
추납은 ‘가입 이력이 있는데 내지 못한 기간’이 대상입니다. 아래 두 가지 조건을 함께 충족해야 합니다.
- 지금 국민연금에 가입 중일 것 : 직장·지역 가입자는 물론 임의가입자, 임의계속가입자도 포함됩니다.
- 추납 가능한 기간이 있을 것 : 실직·휴직·사업중단으로 납부예외 처리된 기간, 1999년 4월 이후 소득 없는 배우자로 적용제외된 기간 등이 해당됩니다.
반대로 국민연금 가입 이력이 아예 없던 기간, 그리고 납부예외 신고 없이 보험료를 미납한 체납 기간은 추납 대상이 아닙니다. 내 기간이 어디에 해당하는지는 국민연금공단에서 조회해야 정확합니다.
추납 보험료 계산법 (2026년 기준)
추납 보험료는 아래 식으로 계산합니다.
추납 보험료 = 기준소득월액 × 보험료율(2026년 9.5%) × 추납 개월 수
| 기준소득월액 | 월 보험료 | 12개월 | 36개월 | 60개월 |
|---|---|---|---|---|
| 100만 원 | 95,000원 | 114만 원 | 342만 원 | 570만 원 |
| 150만 원 | 142,500원 | 171만 원 | 513만 원 | 855만 원 |
| 200만 원 | 190,000원 | 228만 원 | 684만 원 | 1,140만 원 |
※ 일시납 기준 예시입니다. 실제 기준소득월액과 납부액은 개인 이력에 따라 다르며, 임의가입자는 추납 보험료 상한이 따로 적용됩니다.
2026년에 달라진 점 3가지
- 보험료율 인상 : 2026년부터 9%에서 9.5%로 올랐고, 매년 0.5%p씩 올라 2033년 13%가 됩니다.
- 적용 기준월 변경 : 예전에는 ‘신청한 달’의 보험료율을 적용했지만, 이제는 납부기한이 속한 달의 보험료율이 적용됩니다. 연말에 신청해서 해를 넘겨 내면 오른 요율로 계산됩니다.
- 소득대체율 43% : 연금 계산에 쓰이는 소득대체율도 43%로 높아졌습니다.
보험료율이 해마다 오르는 구조라서, 추납을 할 생각이라면 미룰수록 같은 기간에 더 많은 돈을 내게 됩니다. 2027년에는 10%가 적용됩니다.
목돈이 부담되면 분할납부
추납 보험료는 한 번에 내지 않아도 됩니다. 신청한 개월 수만큼 나눠 낼 수 있고, 60개월 이상을 신청하면 최대 60회까지 분할이 가능합니다. 다만 분할납부를 하면 이자가 가산될 수 있으니, 여유 자금이 있다면 일시납이 유리한지 공단 상담 때 함께 비교해 보세요.
50대가 추납 전에 따져볼 것
추납은 대부분의 경우 남는 장사지만, 50대라면 아래 항목을 한 번은 확인하고 결정하는 게 좋습니다.
- 가입기간 10년 미달인가 : 120개월이 안 되면 연금 대신 일시금만 받습니다. 이 경우 추납 효과가 가장 큽니다.
- 수령 시작까지 남은 기간 : 1961~64년생은 63세, 1965~68년생은 64세, 1969년생 이후는 65세부터 노령연금을 받습니다. 낸 돈을 회수하려면 오래 받을수록 유리합니다.
- 건강보험 피부양자 자격 : 연금이 늘면서 연금 포함 소득이 기준을 넘으면 피부양자에서 빠질 수 있습니다.
- 기초연금 : 국민연금 수령액이 일정 수준을 넘으면 기초연금이 감액될 수 있습니다.
연금을 언제부터 받을지도 함께 정해야 계산이 맞습니다. 조기수령과 연기연금 비교는 국민연금 조기수령 vs 연기연금|언제 받는 게 유리할까에서 정리해 두었습니다.
국민연금 추납 신청 방법
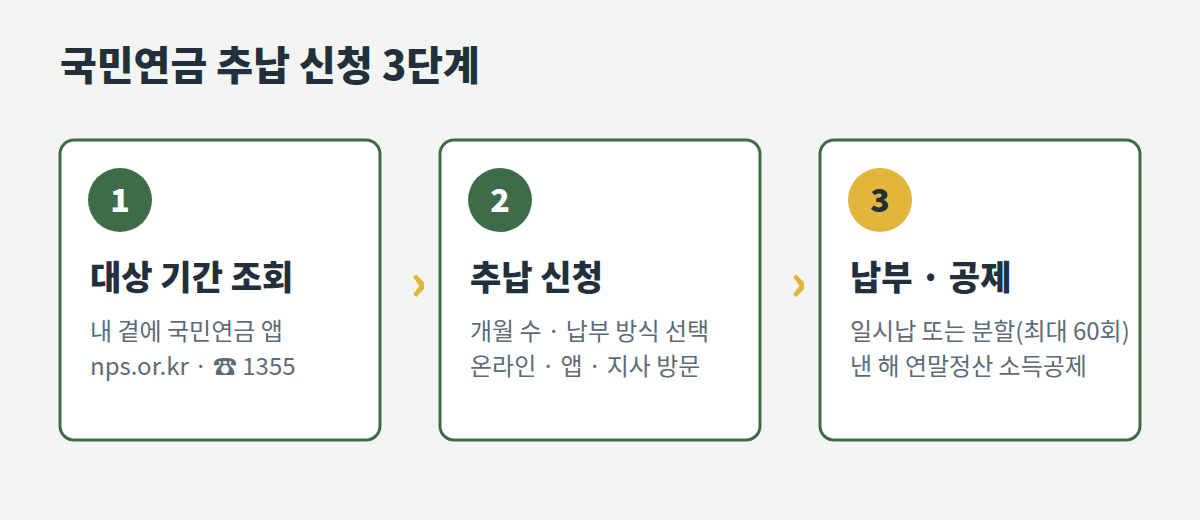
- 대상 기간 조회 : ‘내 곁에 국민연금’ 앱, 국민연금공단 홈페이지(nps.or.kr), 고객센터 1355에서 추납 가능한 기간과 예상 보험료를 확인합니다.
- 추납 신청 : 신청할 개월 수와 일시납·분할납 여부를 정해 온라인, 앱, 가까운 지사 방문 등으로 신청합니다.
- 납부 : 고지된 납부기한 안에 납부하면 그 기간이 가입기간으로 반영됩니다. 낸 보험료는 납부한 해 연말정산·종합소득세 신고 때 연금보험료 소득공제 대상입니다.
자주 묻는 질문
Q. 지금 소득이 없어도 추납할 수 있나요?
A. 네. 임의가입으로 먼저 국민연금에 가입하면 추납을 신청할 수 있습니다. 임의가입과 추납 신청은 함께 진행할 수 있습니다.
Q. 추납 가능 기간을 전부 신청해야 하나요?
A. 아닙니다. 119개월 한도 안에서 원하는 개월 수만 골라 신청할 수 있습니다.
Q. 예전에 받은 반환일시금도 있는데요?
A. 반환일시금은 추납이 아니라 ‘반납’ 제도로 다시 가입기간을 살릴 수 있습니다. 두 제도는 따로 신청합니다.
정리
국민연금 추납은 지나간 공백을 메워 연금액과 수급 자격을 함께 챙길 수 있는 제도입니다. 2026년부터 보험료율이 매년 오르는 만큼, 50대라면 오늘 앱에서 내 추납 가능 기간부터 조회해 보시길 권합니다. 정확한 금액과 연금 증가분은 개인 이력에 따라 다르니 국민연금공단(1355) 상담으로 최종 확인하세요.
※ 이 글은 2026년 10월 기준 국민연금공단 안내와 관련 보도를 바탕으로 작성했으며, 제도는 바뀔 수 있습니다.